L'INAIL ha comunicato le istruzioni utili per il calcolo dei premi assicurativi: il minimale di retribuzione giornaliera risulta pari a 58,13 euro, mentre la misura del minimale rapportato al mese è pari a 1.511,38 euro. L'Istituto nazionale per l'assicurazione contro gli infortuni sul lavoro (INAIL) con la Circolare numero 25/2026 ha reso noto i nuovi limiti di retribuzione imponibile giornaliera per calcolare i premi dovuti ai lavoratori dipendenti.
Retribuzioni minime e base imponibile per i lavoratori dipendenti
Per l’anno 2026, il minimale di retribuzione giornaliera risulta pari a 58,13 euro, mentre la misura del minimale rapportato al mese è pari a 1.511,38 euro. La base imponibile è quindi determinata moltiplicando la retribuzione oraria tabellare per le ore complessive da retribuire, a carico del datore di lavoro, nel periodo assicurato. Va poi tenuto presente che la retribuzione oraria tabellare non può essere inferiore alla retribuzione oraria minimale. Quest’ultima è infatti determinata moltiplicando il minimale giornaliero (58,13 euro) per le giornate di lavoro settimanali previste dal CCNL per i lavoratori a tempo pieno.
Anno 2026 Orario normale Euro Retribuzione oraria minimale 40 ore settimanali 58,13 x 6 : 40 = 8,72
Part-time e dirigenti: come calcolare la base imponibile
Per i lavoratori in part-time la retribuzione oraria da prendere a riferimento si ottiene dividendo l'importo della retribuzione tabellare annua, prevista dalla Contrattazione Collettiva Nazionale, per il numero di ore lavorative annue stabilite dallo stesso CCNL. La base imponibile è quindi determinata moltiplicando la retribuzione oraria tabellare per le ore complessive da retribuire, a carico del datore di lavoro, nel periodo assicurato.
La figura del dirigente prevede una base imponibile per il calcolo dei premi assicurativi data dalla retribuzione convenzionale pari al massimale di rendita. L’importo giornaliero viene quindi determinato dividendo la retribuzione convenzionale annua per 300 giorni lavorativi. A partire dal 1° gennaio 2025 l’imponibile è determinato sulla base delle seguenti retribuzioni convenzionali: 126,45 euro come retribuzione convenzionale giornaliera; 3.161,28 euro come retribuzione convenzionale mensile. Per i dirigenti con contratto a tempo parziale si deve invece calcolare l’importo orario del massimale di rendita, da moltiplicare per l’orario definito nel rapporto di lavoro a tempo parziale.
Retribuzione convenzionale dal 1° gennaio 2025: oraria € 15,81, giornaliera € 126,45, mensile € 3.161,28.
Novità e ambiti di applicazione per le categorie specifiche
Lavoratori autonomi - riders: Dal primo febbraio 2020 è previsto l’obbligo assicurativo anche per i lavoratori autonomi che svolgono consegna di beni per conto altrui attraverso piattaforme digitali. Per l’anno 2026, la retribuzione convenzionale giornaliera è pari a € 58,13. L’imponibile convenzionale giornaliero si applica esclusivamente all’ipotesi di lavoro autonomo prevista dall’art. 47-bis del d.lgs. n. 81/2015.
Lavoratori con retribuzione convenzionale annuale pari al minimale di rendita: comprendono detenuti e internati, allievi di istruzione professionale, lavoratori in LSU e pubblica utilità, tirocini formativi e di orientamento, giudici onorari di pace e vice procuratori onorari. Dal 1° gennaio 2025 Retribuzione convenzionale giornaliera € 68,09, mensile € 1.702,23.
Partecipanti all’impresa familiare: Dal 1° gennaio 2025, per i familiari del titolare (coniugi, parenti entro terzo grado e affini entro secondo grado), il reddito imponibile giornaliero è pari a: Retribuzione convenzionale giornaliera € 68,36, mensile € 1.709,07.
Altre categorie e aggiornamenti
Lavoratori di società ex compagnie e gruppi portuali: Retribuzione convenzionale giornaliera da moltiplicare per 12 giorni lavorativi mensili; ad esempio 1.522,92 euro mensili (126,91 x 12).
Retribuzione di ragguaglio: si applica a familiari, soci ed associati che non percepiscono retribuzione fissa o la cui remunerazione non sia riconducibile a una retribuzione convenzionale, pari al minimale di rendita.
Lavoratori parasubordinati: Dal 1° gennaio 2025, occorre fare riferimento ai limiti dell’imponibile mensile: minimo € 1.702,23 e massimo € 3.161,28.
Lavoratori sportivi e spettacolo autonomi: La retribuzione da assumere per il calcolo del premio è quella effettiva, con applicazione del minimale e massimale di rendita, pari a: minimo e massimo annuale € 20.426,70 e € 37.935,30. Per gli spettacoli domestici e i lavoratori dello spettacolo, ulteriori aggiornamenti sono riportati in circolari successive.
Alunni e studenti non statali: Dal 1° luglio 2026 il premio annuale a persona è aggiornato a euro 10,64; periodo assicurativo dal 1° novembre al 31 ottobre. Premio speciale unitario annuale 69,98 euro per l’anno formativo 2025/2026.
Premi e periodi formativi vari: Periodi di istruzione tecnica o professionale e altre categorie hanno premi e periodo di validità regolati da normative specifiche e tabelle INAIL.
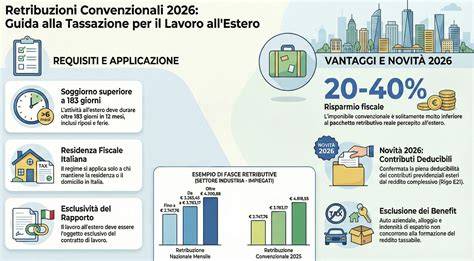
Nota sui limiti e sull’aggiornamento delle retribuzioni convenzionali
Con la circolare INAIL n. 35 del 22 luglio 2026, sulla base degli importi e del parere ministeriale, INAIL aggiorna i limiti di retribuzione imponibile per il calcolo dei premi assicurativi da variare secondo la rivalutazione delle rendite. Le retribuzioni convenzionali dal 1° luglio 2026 includono nuove voci per i dirigenti, i familiari partecipanti all’impresa familiare e altre categorie, con valori aggiornati sia per la numerazione giornaliera sia per quella mensile.
tags: #tribuzione #convenzionale #inal