Inail Circolare e norme collegate definiscono i principi per il calcolo dei premi assicurativi attraverso la retribuzione imponibile giornaliera e le retribuzioni convenzionali. L’obiettivo è offrire certezze di calcolo sia alle aziende sia agli enti di previdenza, mantenendo allineate le basi imponibili alle condizioni di mercato e alle disposizioni legislative.
Base di calcolo e principi generali
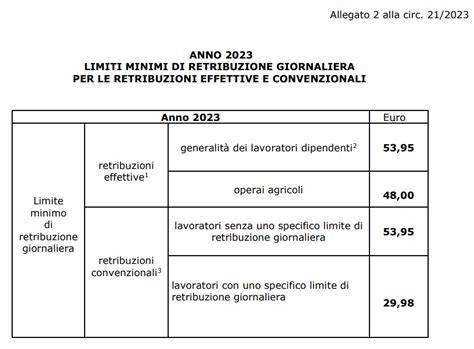
La retribuzione imponibile su cui calcolare il premio assicurativo si distingue in: retribuzione effettiva, retribuzione convenzionale e retribuzione di ragguaglio. La scelta del riferimento avviene confrontando l’importo contrattuale con il limite minimo di retribuzione giornaliera, e scegliendo l’opzione più elevata tra i due. Se l’importo contrattuale è superiore al minimale, si conferma la retribuzione effettiva; se il minimale è superiore, si adegua l’imponibile mensile fino al livello fissato dal minimale giornaliero.
La definizione di minimale giornaliero è soggetta a rivalutazioni annuali in base all’indice Istat. Per l’anno 2025, il minimale giornaliero è 57,32 euro, con un minimale mensile rapportato a 1.490,32 euro (26 giorni lavorativi). Questi valori servono a determinare la base imponibile minima per i premi, senza essere influenzati dall’eventuale massimale di rendita.
Retribuzione effettiva e minima contrattuale
La retribuzione effettiva è costituita dall’ammontare lordo del reddito di lavoro dipendente, riferito sia al Tuir sia alle norme assicurative INAIL. Per il calcolo, è essenziale tenere conto delle retribuzioni minime stabilite da leggi e contratti, nonché dei limiti giornalieri minimi annuali, adeguati annualmente in funzione dell’indice Istat.
La minimura contrattuale impone che la base imponibile non possa essere inferiore agli importi stabiliti da leggi, regolamenti e contratti collettivi. Se l’importo contrattuale è superiore al minimale di retribuzione, rimane valido; altrimenti si applica il minimale giornaliero moltiplicato per i giorni lavorativi del periodo.
Retribuzioni minime giornaliere e loro adeguamenti
Il valore minimo di retribuzione giornaliera per l’anno 2025 è 57,32 euro; è adeguato annualmente in relazione all’indice dei prezzi al consumo. Inoltre, l’adeguamento tiene conto che il minimale giornaliero non deve essere rapportato al minimo di rendita (poiché questi elementi sono indipendenti). Il minimale giornaliero di 57,32 euro è applicato a tutte le retribuzioni effettive della generalità dei lavoratori dipendenti, salvo eccezioni previste dal paragrafo dedicato alle retribuzioni esenti dall’adeguamento.
Retribuzioni convenzionali: cosa sono e chi ce ne beneficia
Le retribuzioni convenzionali sono imponibili forfettari definite annualmente per settore, qualifica e area geografica, utilizzate in casi specifici: lavoratori all’estero, categorie particolari ecc. Servono a semplificare e uniformare i calcoli dei contributi previdenziali, assicurativi e fiscali quando la retribuzione effettiva non è utile o possibile da utilizzare.
La circolare INAIL dettaglia strumenti operativi per determinare la base imponibile convenzionale. Per i lavoratori all’estero inviati in Paesi extracomunitari senza accordi di sicurezza sociale, le retribuzioni convenzionali sono applicabili e rappresentano l’imponibile forfettario per i contributi. Non si applicano a stati UE o a quelli per i quali esistono accordi bilaterali.
Retribuzioni convenzionali per categorie specifiche
Tra le categorie troviamo:
- Lavoratori part-time: la retribuzione oraria si ottiene dividendo l’importo della retribuzione tabellare annua per le ore lavorative annue previste dal CCNL; la base imponibile è la retribuzione oraria tabellare moltiplicata per le ore effettivamente lavorate, con l’obbligo che la retribuzione oraria non sia inferiore alla retribuzione oraria minimale determinata moltiplicando il minimale giornaliero per le giornate settimanali previste dal CCNL per tempo pieno.
- Dirigenti: la base imponibile è la retribuzione convenzionale pari al massimale di rendita; l’importo giornaliero è determinato dividendo la retribuzione convenzionale annua per 300 giorni lavorativi. A partire dal 1° gennaio 2025, retribuzioni convenzionali: giornaliera 126,45 euro; mensile 3.161,28 euro.
- Lavoratori autonomi - riders: dalla data indicata, la retribuzione convenzionale giornaliera è 58,13 euro per il 2026; l’imponibile convenzionale giornaliero si applica solo all’ipotesi di lavoro autonomo prevista dalla normativa specifica. Non si applica ai dipendenti o parasubordinati che svolgono la stessa attività.
- Familiari partecipanti all’impresa familiare: Retribuzione convenzionale giornaliera dal 2025 68,36 euro; mensile 1.709,07 euro.
- Società ex compagnie e gruppi portuali: Retribuzione convenzionale giornaliera per 12 giorni mensili; ad es. 12 giorni, mensili 1.522,92 euro (126,91 x 12).
Retribuzioni convenzionali stabilite con legge e decreto
Per alcuni gruppi, come pescatori o particolari categorie di lavoratori, le retribuzioni convenzionali derivano da norme specifiche o decreti ministeriali. Ad esempio, per i lavoratori operanti in Paesi extracomunitari, esistono tabelle dedicate, nonché regimi particolari per i soci di cooperative o per coloro che svolgono attività particolari. Le tabelle e i valori sono aggiornati annualmente dal Ministero del Lavoro e dalle politiche sociali e pubblicati su fonti ufficiali.
Retribuzione convenzionale e rapporto di lavoro all’estero
Per i lavoratori che mantengono la residenza fiscale in Italia, le retribuzioni convenzionali definiscono imponibili forfettari che assorbono qualsiasi compenso erogato all’estero. L’imposizione in Italia è basata sulla retribuzione convenzionale e non sul pacchetto retributivo effettivamente erogato. L’applicazione è prevista quando il lavoro dipendente è prestato all’estero in via continuativa per almeno 12 mesi e l’occupazione è esclusiva.
Lingua e riferimenti normativi principali
Per approfondimenti, consultare le circolari INAIL che dettagliano i limiti minimi di retribuzione imponibile giornaliera per l’anno di riferimento e le relative applicazioni nel calcolo dei premi assicurativi. Le norme principali includono: testi unici INAIL, dpr 1124/1965, decreti e leggi relative alle condizioni di assicurazione contro infortuni e malattie professionali e le nuove determinazioni ministeriali annuali.
Note pratiche e FAQ operative
Chi stabilisce la retribuzione convenzionale? È obbligatorio applicarla? Sì, in tutti i casi previsti dalla legge. Dove trovare le tabelle aggiornate? Si rimanda alle tabelle ministeriali annuali e alle circolari INAIL che definiscono i valori aggiornati per ciascuna categoria e area geografica.
tags: #retribuzione #convenzionale #per #assicuare #inal #coadiuvante