Il recupero dei crediti torna ad essere una procedura complessa, specie nel caso in cui il creditore ha la necessità di portare in detrazione l’IVA sulle somme non riscosse. La disciplina sul recupero dell’IVA era stata snellita lo scorso anno con la Legge di Stabilità 2016, ma con la manovra finanziaria 2017 è stata ripristinata la precedente normativa. Per recuperare l’IVA sui crediti non incassati occorre considerare l’art.26 del D.P.R. 633/72 e quindi emettere una nota di variazione dell’imponibile a suo tempo fatturato e non incassato e quindi della relativa IVA. Il creditore dovrà quindi emettere una nota di variazione verso il cessionario, indicando l’ammontare dell’IVA addebitata nella fattura originaria e non riscossa e riportando nel documento la dicitura “Documento di accredito emesso ai sensi dell’art. 26 del D.P.R. n. 633/1972, al solo fine di recuperare l’imposta IVA.
Normativa di riferimento e contesto storico
La legge di Stabilità 2016 aveva previsto una disciplina semplificata per il recupero dell’IVA su crediti non incassati che sarebbe dovuta entrare in vigore a partire dal 2017. Tale nuova disciplina pervedeva che la nota di credito potesse essere emessa a partire dalla data di ammissione alla procedura concorsuale, ossia a seguito di procedura esecutiva individuale infruttuosa, chiarendone il significato e rendendo così meno ambigua la disciplina. Tuttavia la Legge di Bilancio 2017 ha nuovamente modificato l’art.26 del D.P.R. …
Vuoi ricevere assistenza dedicata? Prenota una consulenza online con i nostri professionisti! Come trovare la migliore soluzione per la tua gestione delle spese. 7 punti da tenere in considerazione per scegliere quale tool soddisferá meglio le tue necessitá specifiche, attuali e future.
Che cos’è e come funziona il recupero IVA
Che cos’è il recupero IVA? L’IVA, o imposta sul valore aggiunto, è una tassa applicata a beni e servizi. Lo Stato può rimborsare l’impresa di questa imposta se il contribuente che effettua la spesa fornisce tutti i documenti richiesti (fatture, scontrini, etc.). Questo rimborso è valido anche per i beni e i servizi legati alle spese di viaggio, come le fatture degli hotel e gli scontrini dei ristoranti.
Come si ottiene il rimborso IVA? È necessario disporre di tutte le fatture relative alle spese di vitto e alloggio. L’IVA viene accumulata sulle varie spese, in modo che poi possa essere richiesta come rimborso. In alternativa, il credito può essere mantenuto a compensazione.
Procedura operativa per la detrazione dell’IVA
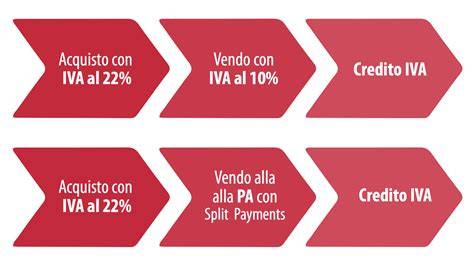
La domanda per il recupero IVA 2021 può essere inoltrata: tramite dichiarazione IVA 2021, compilando gli appositi quadri VX e VR se il rimborso viene richiesto con periodicità annuale; tramite modello IVA TR 2021 se il rimborso venga richiesto con periodicità trimestrale.
Secondo l’art 38-bis, comma 2, del decreto IVA, tra i soggetti che possono richiedere il recupero IVA tramite i modelli sopraindicati rientra chi: ha effettuato operazioni attive caratterizzate da aliquote inferiori di quelle effettuate sulle operazioni passive; ha effettuato operazioni non imponibili che superano il 25% del totale delle operazioni effettuate nell’anno o trimestre di riferimento; ha acquistato o importato beni ammortizzabili il cui ammontare supera i due terzi degli acquisti e delle importazioni imponibili totali; ha sostenuto operazioni particolari non soggette all’IVA in mancanza del requisito di territorialità (in tal caso, l’importo deve superare il 50% delle operazioni totali effettuate).
Ricordiamo anche che possono procedere al recupero IVA i soggetti non residenti sul territorio che hanno, però, nominato un rappresentante fiscale in Italia.
Effetti normativi e riferimenti
Le norme che regolano il recupero IVA sono da ritrovarsi negli articoli 30 e 38 bis del dpr 633/1972, derivante dalla disciplina comunitaria. Oggi, si può ritrovare anche nella direttiva 112/2006 del Consiglio dell’Unione Europea del 28 novembre 2006 relativa al sistema comune d’imposta sul valore aggiunto.
Le leggi di bilancio che si sono succedute nel tempo sono più volte intervenute a modificare e rinviare il rialzo programmato dell’I.V.A., così come originariamente previsto dall’art. L’ultimo intervento in tal senso era stato effettuato con la legge 160/2019 di bilancio per il 2020, che aveva previsto la sterilizzazione dell’aumento dell’I.V.A. per l’anno in corso, I.V.A. Il legislatore con il D.L. 34 del 19 maggio 2020 ha previsto la soppressione delle clausole di salvaguardia in materia di I.V.A., con chiari riferimenti agli articoli citati.
Disposizioni pratiche e responsabilità
I contratti di cessione conclusi in violazione del primo periodo sono nulli. In caso di cessione dei crediti d'imposta, le imprese beneficiarie richiedono il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto ai crediti d'imposta di cui al presente articolo.
Il visto di conformità è rilasciato ai sensi dell'articolo 35 del decreto legislativo 9 luglio 1997, n. 241, dai soggetti indicati all'articolo 3, comma 3, lettere a) e b), del regolamento recante modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all'imposta regionale sulle attività produttive e all'imposta sul valore aggiunto, di cui al DPR 322/1998, e dai responsabili dell'assistenza fiscale dei centri costituiti.
I crediti d'imposta sono usufruiti dal cessionario con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente e comunque entro la medesima data del 30 giugno 2023. Le modalità attuative delle disposizioni relative alla cessione e alla tracciabilità dei crediti d’imposta sono definite con provvedimento dell’Agenzia delle Entrate.
Riferimenti e obblighi dichiarativi
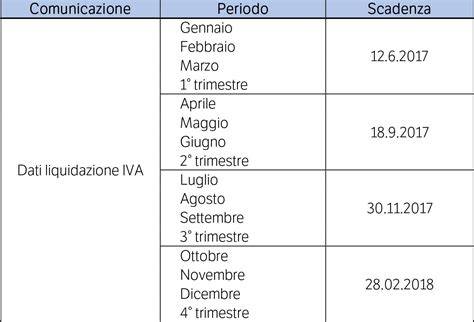
Entro il 16 marzo 2023, i beneficiari dei crediti d’imposta richiamati ai commi 3 e 4 inviano all'Agenzia delle Entrate un'apposita comunicazione sull'importo del credito maturato nell'esercizio 2022. Il contenuto e le modalità di presentazione della comunicazione sono definiti con provvedimento del direttore della medesima Agenzia.
Gli oneri di cui al presente articolo sono valutati in 2.726,454 milioni di euro per l’anno 2022 e 317,546 milioni di euro per l’anno 2023, che aumentano in termini di indebitamento netto.
Le norme hanno subito aggiornamenti in risposta alle esigenze emergenziali e alle nuove misure economiche. L’estensione e l’applicazione delle norme sull’IVA richiedono attenzione costante alle modifiche legislative e alle circolari dell’Agenzia delle Entrate.