La Direzione Generale degli Ammortizzatori sociali gestisce, a livello contabile e amministrativo, le risorse destinate a finanziarie interventi volti al mantenimento del reddito e, in alcuni casi, a incentivare l'occupazione. Le risorse sono principalmente a carico del Fondo Sociale per Occupazione e Formazione (FSOF) o iscritte in altri capitoli gestiti dalla Direzione Generale.
Tale Fondo è stato istituito dall'articolo 18, comma 1, lettera a) del Decreto Legge 29 novembre 2008, n.185, convertito, con modificazioni, in Legge 28 gennaio 2009, n. 2. All'interno del Fondo è confluito il Fondo per l'occupazione, istituito nel 1993, con l'obiettivo di finanziare misure straordinarie di politica attiva del lavoro per sostenere i livelli occupazionali.
Obiettivi e ambiti di intervento
Gli interventi finanziati attraverso tale Fondo riguardano soprattutto contributi economici o sgravi contributivi concessi ai lavoratori per il sostegno al reddito e ai datori di lavoro per la stipula di determinate tipologie contrattuali, volte all'assunzione di specifiche categorie (giovani, donne, disoccupati, soggetti svantaggiati) che si trovano in una condizione di debolezza nel mercato del lavoro o a rischio esclusione sociale. A carico del FSOF sono comprese anche alcune misure per la tutela di particolari categorie di lavoratori (giornalisti, lavoratori esposti all'amianto, soci di cooperative).
Le tipologie di interventi finanziati con le risorse del Fondo Sociale per Occupazione e Formazione possono ricondursi a: ammortizzatori sociali in deroga; obbligo formativo e apprendistato; incentivi; LSU e politiche attive; contratti di solidarietà; misure ampliative a favore della CIGO (Cassa Integrazione Guadagni Ordinaria) e della CISOA (Cassa Integrazione Salariale Operai Agricoli) a seguito della riforma degli ammortizzatori sociali; politiche attive del lavoro.
Storia e sviluppo normativo
Il Fondo sociale per occupazione e formazione è stato istituito dall'art. 18, comma 1, lettera a) del Decreto Legge 29 novembre 2008, n.185, convertito, con modificazioni, in Legge 28 gennaio 2009, n. 2. All'interno del Fondo è confluito il Fondo per l'occupazione, istituito nel 1993, con l'obiettivo di finanziare misure straordinarie di politica attiva del lavoro per sostenere i livelli occupazionali.
Con la Legge di Bilancio 2022 (Legge 30 dicembre 2021, n. 234, art. 1, commi 122 e seguenti), il Fondo è stato incrementato di 321,4 milioni di euro per l’anno 2022 e di 300 milioni di euro annui a decorrere dall’anno 2023, al fine di finanziare importanti interventi di sostegno al reddito: le indennità per il fermo pesca obbligatorio e non obbligatorio; le misure di sostegno del reddito per i lavoratori dipendenti delle imprese del settore dei call center; l’esonero contributivo per le società in procedura fallimentare o in amministrazione straordinaria secondo le condizioni di legge; la proroga della CIGS e mobilità in deroga in favore dei lavoratori delle imprese operanti in aree di crisi industriale complessa; proroga dell'intervento di integrazione salariale straordinaria ai sensi dell’articolo 22 bis del Decreto Legislativo n.
Insieme con l’accordo de quo, l’azienda esodante deve trasmettere alla predetta sede INPS la dichiarazione denominata “Mod. di accreditamento e variazioni” (allegato n.).
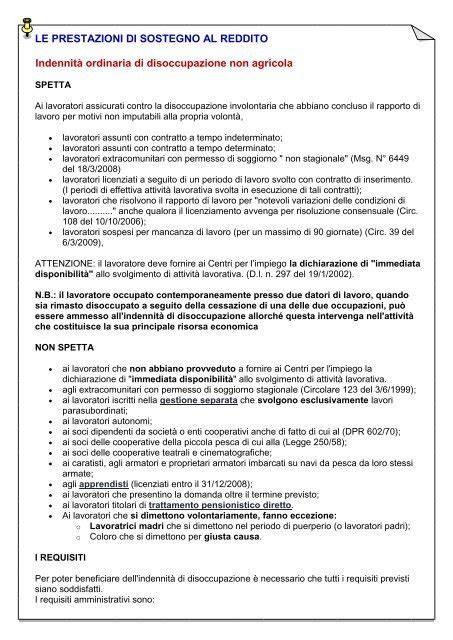
ASpI, NASpI e altre prestazioni di sostegno
La legge non individua requisiti specifici per l’accesso all’assegno straordinario, ma ne subordina l’erogazione al perfezionamento dei requisiti contributivi ed anagrafici, a carico della gestione previdenziale di appartenenza, previsti dalla vigente normativa (ed adeguati agli incrementi dell’aspettativa di vita secondo la previsione contenuta nella relazione tecnica di accompagnamento al disegno di legge di conversione del decreto legge n. 201 del 6 dicembre 2011, nonché degli eventuali maggiori incrementi previsti dai decreti direttoriali attuativi dell’art. 12, comma 12-bis, del decreto legge n. 78/2010, convertito dalla legge n.).
La NASpI viene erogata fino a quanto permane lo stato di disoccupazione ed è condizionata anche alla regolare partecipazione a iniziative di attivazione lavorativa e a percorsi di riqualificazione professionale proposti dai servizi competenti. Le modalità precise di attuazione verranno regolamentate da decreto ministeriale.
Naspi Reddito Presunto anno 2025: chi deve farlo? Tutorial Completo!
Detrazioni, detrazioni fiscali e strumenti di reddito
Il lavoratore in questo caso deve presentare domanda all’INPS entro 30 giorni dall’avvio della nuova attività. L’indennità è pagata mensilmente, per un numero di settimane pari alla metà di quelle di contribuzione degli ultimi quattro anni. La NASpI è erogata fino a quanto permane lo stato di disoccupazione ed è condizionata anche alla regolare partecipazione a iniziative di attivazione lavorativa e a percorsi di riqualificazione professionale proposti dai servizi competenti.
Gli assegni straordinari di sostegno al reddito erogati in forma rateale dal Fondo in argomento sono soggetti alla tassazione ordinaria. Di conseguenza, ai sensi dall’articolo 23 del DPR n. ..., la contribuzione correlata è computata ai sensi dell’articolo 40 della legge n. 183 del 4 novembre 2010. Il valore retributivo da considerare per il calcolo è pari all'importo della normale retribuzione che sarebbe spettata al lavoratore, in caso di prestazione lavorativa, nel mese in cui si colloca l'evento.
Nel dibattito sulle politiche di sostegno al reddito, varie misure hanno proposto soluzioni diverse tra loro, tra cui la NASpI, Asdi e altre forme di assistenza, con differenze legate a requisiti, durate e condizioni di accesso.
Interventi recenti e prospettive
Con la Legge di Bilancio 2026, in vigore dal 1° gennaio 2026, la nutrizione clinica e gli Alimenti a Fini Medici Speciali (AFMS) entrano nel dibattito delle politiche sanitarie come componente strategica dell’assistenza oncologica e della qualità di vita dei pazienti. Gli AFMS sono prodotti alimentari formulati per esprimere un ruolo terapeutico sotto controllo medico in condizioni cliniche in cui i bisogni nutrizionali del paziente non sono coperti neanche attraverso diete mirate. Queste misure rappresentano un cambiamento di paradigma nel riconoscimento della nutrizione clinica come pilastro della cura oncologica.
Detraibilità fiscale delle spese per AFMS per i pazienti oncologici e allineamento dell’IVA al 10% sono tra le proposte discusse, insieme a fondi regionali e nazionali per reti di nutrizione clinica integrata e programmi di screening nutrizionale. La mozione ha inoltre spinto all’inserimento dello screening nutrizionale obbligatorio nella cartella clinica, come parte integrante del percorso terapeutico.